


 2026/11/09
2027年iDeCo拠出限度額引き上げ|NISAとiDeCoどちらを優先する?

著者
阿東いつ子
https://www.photo-ac.com/main/detail/35070546
そこでこの記事では、変更後のiDeCo拠出限度額のほか、iDeCoの掛金を増やすメリット・デメリット、NISAとの比較について解説します。
#iDeCo #NISA #拠出限度額
iDeCo拠出限度額はいくら増える?
画像出典:https://pixta.jp/photo/48283959
iDeCo拠出限度額は、第1号・第4号加入者で月額7,000円、第2号被保険者で最大42,000円引き上げられます。また、第5号加入者が新設され、加入年齢は70歳未満まで引き上げられます。
| 区分 | 対象者 | 現行上限(月額) | 改正後上限(月額) |
|---|---|---|---|
| 第1号加入者 | 自営業者・フリーランス・学生など | 6.8万円 (国民年金基金等と合算) | 7.5万円 (国民年金基金等と合算) |
| 第2号加入者 (企業年金なし) | 企業年金のない会社員 | 2.3万円 | 6.2万円 |
| 第2号加入者 (企業年金あり) | 確定給付年金や企業型DCなどがある会社員や公務員 | 2万円 | 6.2万円 (企業年金等と合算) |
| 第3号加入者 | 第2号加入者に扶養されている20歳以上60歳未満の配偶者 | 2.3万円 | 2.3万円 |
| 第4号加入者 | 国民年金任意加入被保険者 | 6.8万円 (国民年金基金等と合算) | 7.5万円 (国民年金基金等と合算) |
| 第5号加入者 (新設) | 60歳以上70歳未満で国民年金被保険者以外の人 | ー | 6.2万円 (企業年金等と合算) |
参考:iDeCoの拠出限度額と 加入可能年齢が引き上げられます。|厚生労働省
第2号加入者のiDeCo拠出限度額は勤め先で異なる
会社員や公務員などの第2号加入者は、勤務先の企業年金の有無などによりiDeCoの拠出限度額が異なります。
企業年金のない会社員は39,000円引き上げ
企業年金のない会社員のiDeCoの拠出限度額は、現在月額23,000円です。2027年1月以降は上限が39,000円引き上げられ、月額62,000円となります。
企業年金がある会社員や公務員は最大42,000円引き上げ
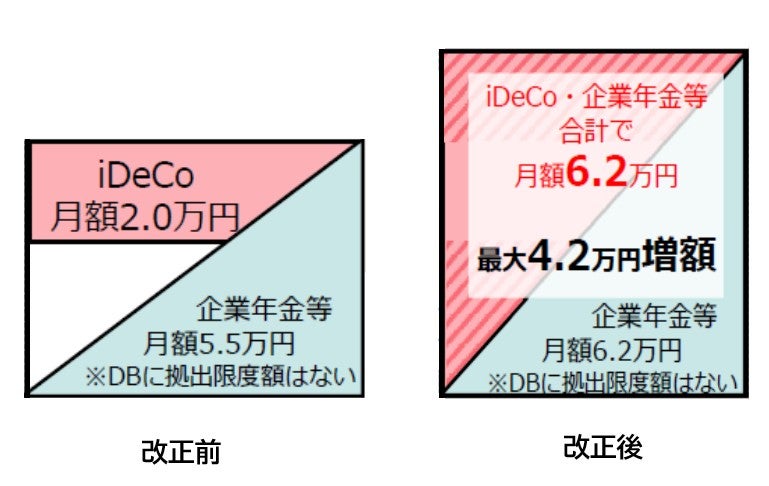
出典:iDeCoの拠出限度額と 加入可能年齢が引き上げられます。|厚生労働省を加工して作成
企業年金がある会社員や公務員は、企業年金などと合算で月額55,000円まで、このうちiDeCoは20,000円までという2つの上限があります。改正後はiDeCo単独の上限がなくなり、企業年金などと合わせて月額62,000円まで拠出できるようになります。
これにより、企業年金がある会社員の拠出限度額は最大42,000円引き上げられます。公務員は62,000円から共済掛金相当額(人により異なるがおおむね8,000円程度)を引いた54,000円程度が上限になります。
自分の拠出限度額を知るには、勤務先の人事・総務に確認するのが確実です。ただし、上限を超えて拠出額を設定してもペナルティはなく、自動で限度額以下に調整されます。
iDeCoの掛金を増やすメリット
iDeCoの掛金増額には次のようなメリットがあります。
資産を大きく増やせる可能性がある
iDeCoでは、掛金を運用して得た利益も非課税で再投資できます。掛金を増やすほど運用資金が増え、複利効果によって資産を大きく増やせる可能性があります。
手数料の負担割合を抑えられる
iDeCoは、事務委託手数料として月額66円、さらに拠出した月には加入者手数料として月額105円(2027年1月からは120円)がかかります。
これらの手数料は掛金の額にかかわらず一定額かかるため、掛金が増えるほど手数料の割合は小さくなります。
iDeCoの掛金を増やすデメリット
iDeCoの掛金増額には次のようなデメリットもあります。メリットよりデメリットを強く感じる方は、iDeCo以外での運用を検討してみましょう。
原則60歳まで引き出せない
iDeCoは老後の資産形成を目的とした制度のため、原則60歳になるまで資産を引き出せません。毎月の生活費や住宅購入、子どもの教育費など、60歳になるまでに必要なお金は別の方法で確保しましょう。
所得控除しきれない場合がある
iDeCoは掛金が全額所得控除の対象となり、所得税や住民税を減らせます。ただし、所得に対して掛金が多すぎると、所得控除を使い切れない場合があります。
所得が少ない方や配偶者控除、住宅ローン控除などを利用している方は、納税額を確認したうえで掛金の増額を検討しましょう。
受け取り時の税負担が増える可能性がある
iDeCoの受け取り方には2種類あり、一括で受け取る場合は「退職所得」、年金形式で受け取る場合は「雑所得(公的年金等)」となります。どちらにも一定の控除がありますが、受け取る金額が控除額を超えると超えた部分が課税対象になります。
また、所得税は所得が多くなるほど税率が高くなる累進課税です。そのため、iDeCoの受け取り額が大きくなることで、税負担が増える可能性があります。
iDeCoとNISAどちらを優先したほうがいい?
iDeCoとNISAはどちらも運用益が非課税で、長期的な資産形成に適した制度です。
ただし次のような違いから、どちらを優先すべきかは所得やライフステージなどで異なります。
| NISA | iDeCo | |
|---|---|---|
| 年間上限額 | 最大360万円(つみたて120万円+成長投資枠240万円) | 最大27.6万~90万円 (職業などにより異なる) |
| 受け取り年齢 | いつでも引き出し可 | 原則60歳以降 |
| 節税効果 | 運用益が非課税 | 掛金が全額所得控除 運用益が非課税 受取時に退職所得控除が使える |
※年間上限額は2027年以降
iDeCoを優先した方がいい人
老後資金を準備したい人
iDeCoは原則60歳まで資産を引き出せないため、老後資金を確実に準備したい人に向いています。
特に、教育費などの大きな支出にめどがついた世代にとって、iDeCoは老後資金を準備するための有効な手段といえます。
所得が高い人
iDeCoの掛金は全額所得控除の対象となり、所得税や住民税の負担を軽くできます。また、所得税は課税される所得が多いほど税率が高くなる仕組みです。
そのため、所得が高い人ほど所得控除による節税効果が大きくなります。
NISAを優先したほうがいい人
60歳までに大きな出費がある人
NISAは必要なときに資産を売却できるため、子どもの教育費や住宅購入など、60歳までに使う予定のお金の準備に向いています。
所得税や住民税が非課税または少ない人
所得税や住民税が非課税の人は、所得控除によるiDeCoの節税効果がありません。また、税負担が少ない人も、所得控除を使い切れず節税効果が小さくなる場合があります。
iDeCoの増額はメリット・デメリットをふまえて検討しよう

画像出典:https://pixta.jp/photo/99492727
2027年からiDeCoの拠出限度額が引き上げられ、老後に向けてこれまでより多くの資金を運用できるようになります。また、掛金が全額所得控除の対象となるため、掛金を増やすことでさらなる節税につながります。
一方で、iDeCoは原則60歳まで資産を受け取れません。60歳までに使う予定のお金はNISAで準備するなど、目的に合わせてiDeCoとNISAの使い分けを検討しましょう。
関連記事:『老後2,000万円問題』のその後…老後に向けた資産形成はNISA・iDeCo・変額年金どれがいい?
関連記事:iDeCoで老後資金2000万円は貯められる?30代向けにシミュレーション

著者
阿東いつ子


