


 2026/10/30
【2026年版】年末調整の変更点と控除額、記入時の注意点
著者
阿東いつ子
画像出典:https://pixta.jp/photo/99391992
そこでこの記事では、2026年の年末調整の主な変更点のほか、改正後の控除額や書類の記載場所などを解説します。
#年末調整 #控除
2026年の年末調整の主な変更点
画像出典:hhttps://www.photo-ac.com/main/detail/29009383
2026年分年末調整で変更となるのは、主に次の4点です。
| 変更点 | 変更の対象となる人 |
|---|---|
| 基礎控除の見直し | 合計所得金額が2,350万円以下の人 |
| 給与所得控除の見直し | 給与収入が220万円以下の人 |
| 扶養親族等の所得要件の改正 | 配偶者を含む扶養親族のいる人 |
| 生命保険料控除の特例 | 生命保険に加入し23歳未満の扶養親族がいる人 |
それぞれ詳しく見ていきましょう。
基礎控除の見直し|控除額が最大36万円増
| 合計所得金額 (カッコ内は給与収入のみの場合) | 基礎控除額 | |
|---|---|---|
| 改正後 | 改正前 | |
| 令和8・9年分 | 令和7・8年分 | |
| 132万円以下 (206万円以下) | 104万円 | 95万円 |
| 132万円超 336万円以下 (206円超 475万1,999円以下) | 88万円 | |
| 336万円超 489万円以下 (475万1,999円超 665万5,556円以下) | 68万円 | |
| 489万円超 655万円以下 (665万5,556円超 850万円以下) | 67万円 | 63万円 |
| 655万円超 2,350万円以下 (850万円超 2,545万円以下) | 62万円 | 58万円 |
出典:令和8年分 年末調整のしかた昨年と比べて変わった点|国税庁
2026年度の税制改正では、基礎控除の本則(ベース)が58万円から62万円に引き上げられました。さらに、2025年度から設けられた基礎控除の特例部分(上乗せ措置)も一部引き上げられたことで、最も影響が大きい合計所得336万円超 489万円以下では36万円の増加となります。
なお、合計所得2,350万円超については変更ありません。
基礎控除を受けるには?
基礎控除を受けるには、年末調整で「給与所得者の基礎控除申告書」を記入して会社に提出します。給与所得者の基礎控除申告書は、「給与所得者の配偶者控除等申告書」「給与所得者の特定親族特別控除申告書」「所得金額調整控除申告書」と兼用の用紙のうち、次の赤で囲んだ部分です。
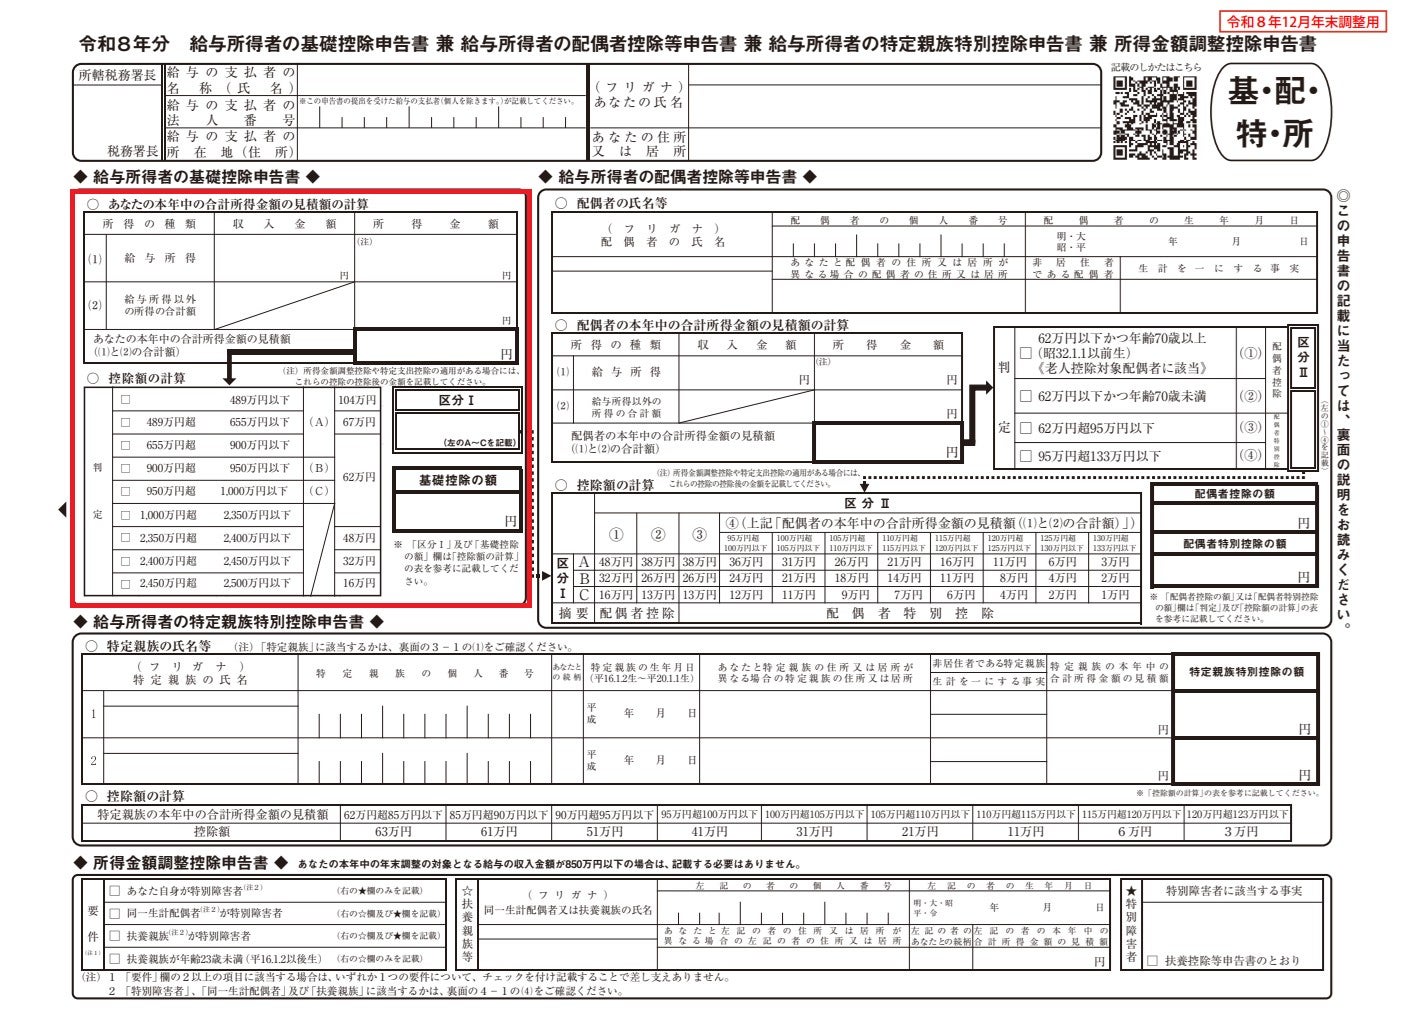
出典:令和8年分給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書|国税庁を加工
詳しい書き方は、『《記載例》令和8年分基礎控除申告書』で確認できます。
基礎控除を申告する際の注意点
基礎控除は、合計所得金額により段階的に変わります。ただし、申告書の作成時点ではその年の給与をもらい終わっていないため、おおよその所得を見積もって記載します。
見積りを間違えると基礎控除の区分を誤ってしまい、あとから修正や追加徴収が発生する可能性があります。給与明細などを確認しながら1年間の収入を計算することが大切です。
また、副業で別の会社から給与を受け取っている場合や、フリーランスとしての収入がある場合などは、それらも含めた合計所得金額を記入します。
給与所得控除の見直し|最低保証額額が9万円引き上げ
| 給与等の収入金額 | 給与所得控除額 | |
|---|---|---|
| 改正後 | 改正前 | |
| 162.5万円以下 | 74万円 | 65万円 |
| 162.5万円超 180万円以下 | ||
| 180万円超 190万円以下 | ||
| 190万円超 220万円以下 | 収入金額 × 30% + 8万円 | |
| 220万円超 360万円以下 | 収入金額 × 30% + 8万円 | |
| 360万円超 660万円以下 | 収入金額 × 20% + 44万円 | |
| 660万円超 850万円以下 | 収入金額 × 10% + 110万円 | |
| 850万円超 | 195万円 | |
給与所得控除の最低保証額は、これまでの65万円から74万円(本則69万円+特例5万円)に引き上げられました。これにより、給与収入が220万円以下の人は控除額が9万円増加します。
給与所得控除を受けるには?
給与所得控除は、給与収入に応じて適用される控除で、原則として従業員が個別に申告する必要はありません。勤務先が年末調整の際に給与収入に基づいて計算します。
扶養親族等の所得要件の改正|給与収入136万円以下に拡大
基礎控除の本則が見直されたことで、扶養控除や配偶者控除などの所得要件もそれぞれ4万円引き上げられました。合わせて給与所得控除も引き上げられたことで、控除の対象となる所得は次のように変更されます。
| 扶養親族等の区分 | 所得要件※(カッコ内は給与収入のみの場合) | |
|---|---|---|
| 改正後 | 改正前 | |
| 扶養親族 同一生計配偶者 ひとり親の生計を一にする子 | 62万円以下 (136万円以下) | 58万円以下 (123万円以下) |
| 特定親族 | 62万円超 123万円以下 (136万円超 197万円以下) | 58万円超 123万円以下 (123万円超 188万円以下) |
| 配偶者特別控除の対象となる配偶者 | 62万円超 133万円以下 (136万円超 207万円以下) | 58万円超 133万円以下 (123万円超 201万5,999円以下 |
| 勤労学生 | 89万円以下 (163万円以下) | 85万円以下 (150万円以下) |
※ひとり親の生計を一にする子については総所得金額等の合計額、それ以外は合計所得金額
出典:令和8年分 年末調整のしかた昨年と比べて変わった点|国税庁
扶養控除や配偶者控除などを受けるには
扶養控除や配偶者控除などの適用を受けるには、別紙の「給与所得者の扶養控除等(異動)申告書」に記入します。
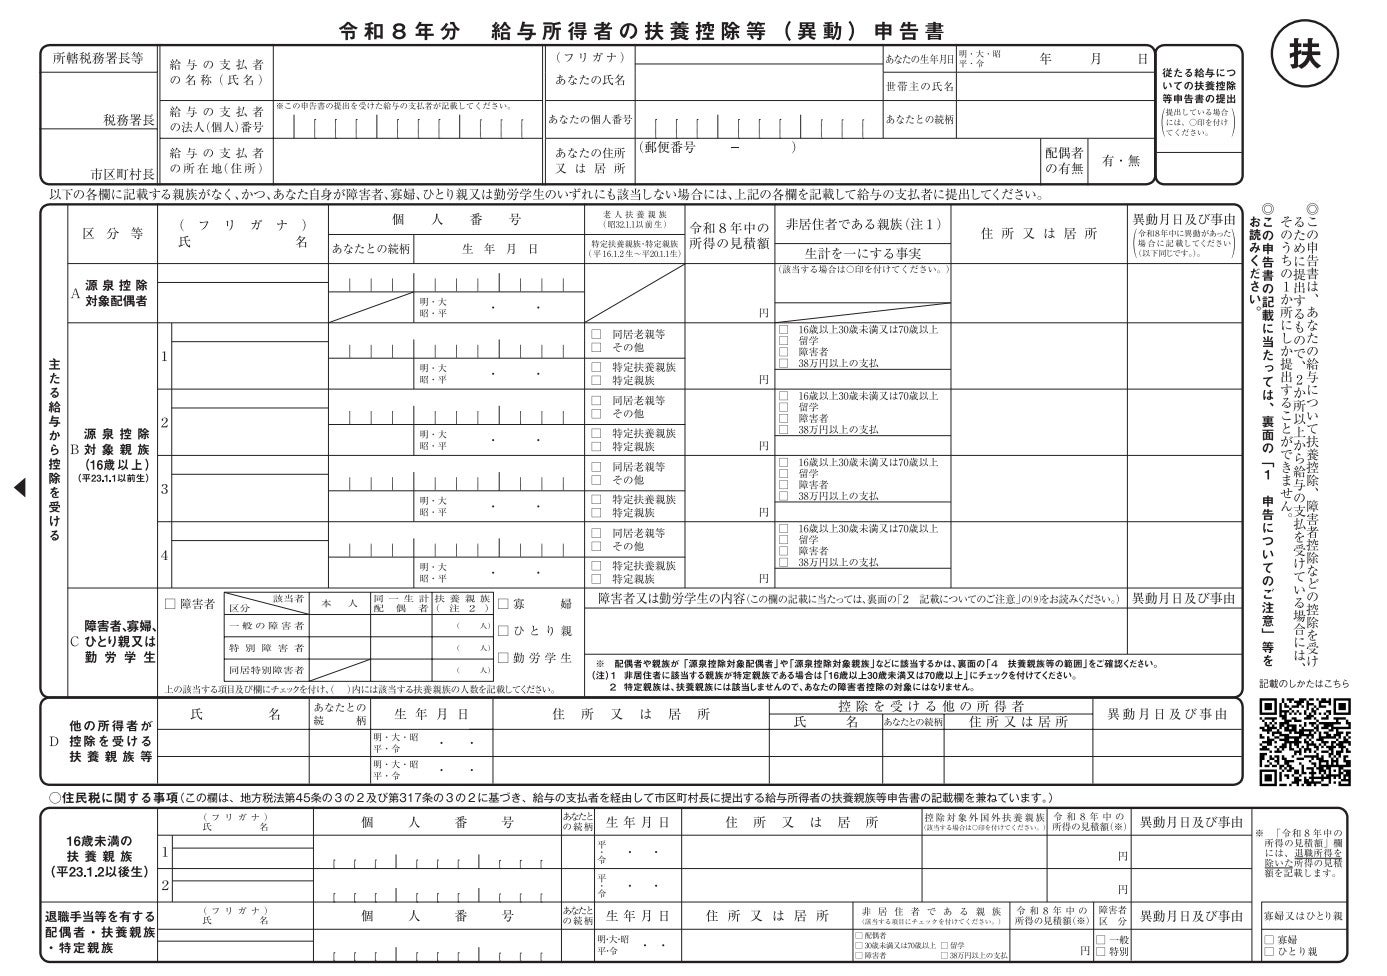
出典:扶養控除等(異動)申告書
配偶者控除や配偶者特別控除は赤で囲んだ「給与所得者の配偶者控除申告書」、特定親族特別控除は青で囲んだ「給与所得者の特定親族特別控除申告書」にも記入します。
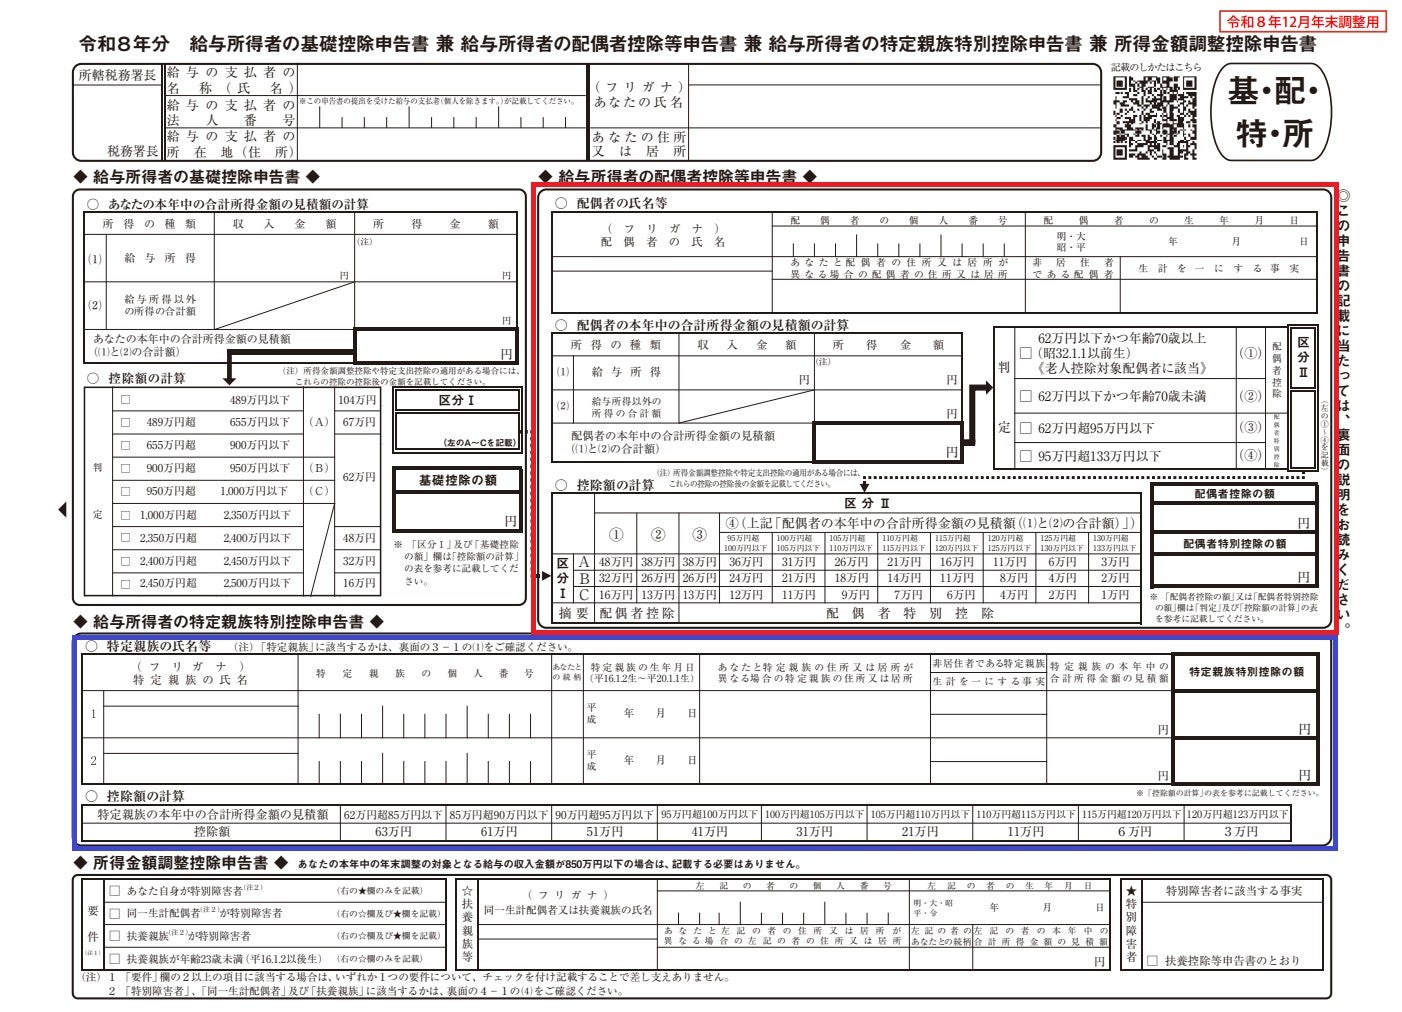
出典:令和8年分給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書|国税庁を加工
扶養控除等を申告する際の注意点
扶養控除や配偶者控除などの対象となる家族の所得要件が見直されたことで、去年までとは控除の対象が変わる場合もあります。年末調整の際には、あらためて対象となる家族の所得状況を確認しましょう。
それぞれ詳しい書き方は、『《記載例》令和8年分扶養控除等申告書』と『《記載例》令和8年分基礎控除申告書』で確認できます。
生命保険料控除の特例|最大控除額が2万円増
生命保険料控除とは、その年に払い込んだ所定の生命保険の保険料額に応じて税負担を軽くする仕組みです。
生命保険の種類には「一般の生命保険料」「介護医療保険料」「個人年金保険料」があり、2012年以降に締結された「新契約」はそれぞれ次の金額が控除されます。
| 年間の生命保険料 | 控除額 |
|---|---|
| 2万円以下 | 支払保険料等の全額 |
| 2万円超 4万円以下 | 支払保険料等×1/2+1万円 |
| 4万円超 8万円以下 | 支払保険料等×1/4+2万円 |
| 8万円超 | 一律4万円 |
23歳未満の扶養親族がいる場合、2026年の年末調整では一般の生命保険料の控除額に次の金額が適用されます。
| 年間の生命保険料 | 控除額 |
|---|---|
| 3万円以下 | 新生命保険料の全額 |
| 3万円超 6万円以下 | 新生命保険料×1/2+15,000円 |
| 6万円超 12万円以下 | 新生命保険料×1/4+3万円 |
| 12万円超 | 一律6万円 |
なお、介護医療保険料と個人年金保険料の控除額に変更はなく、生命保険料控除全体で12万円という上限も変わりません。
生命保険料控除を受けるには?
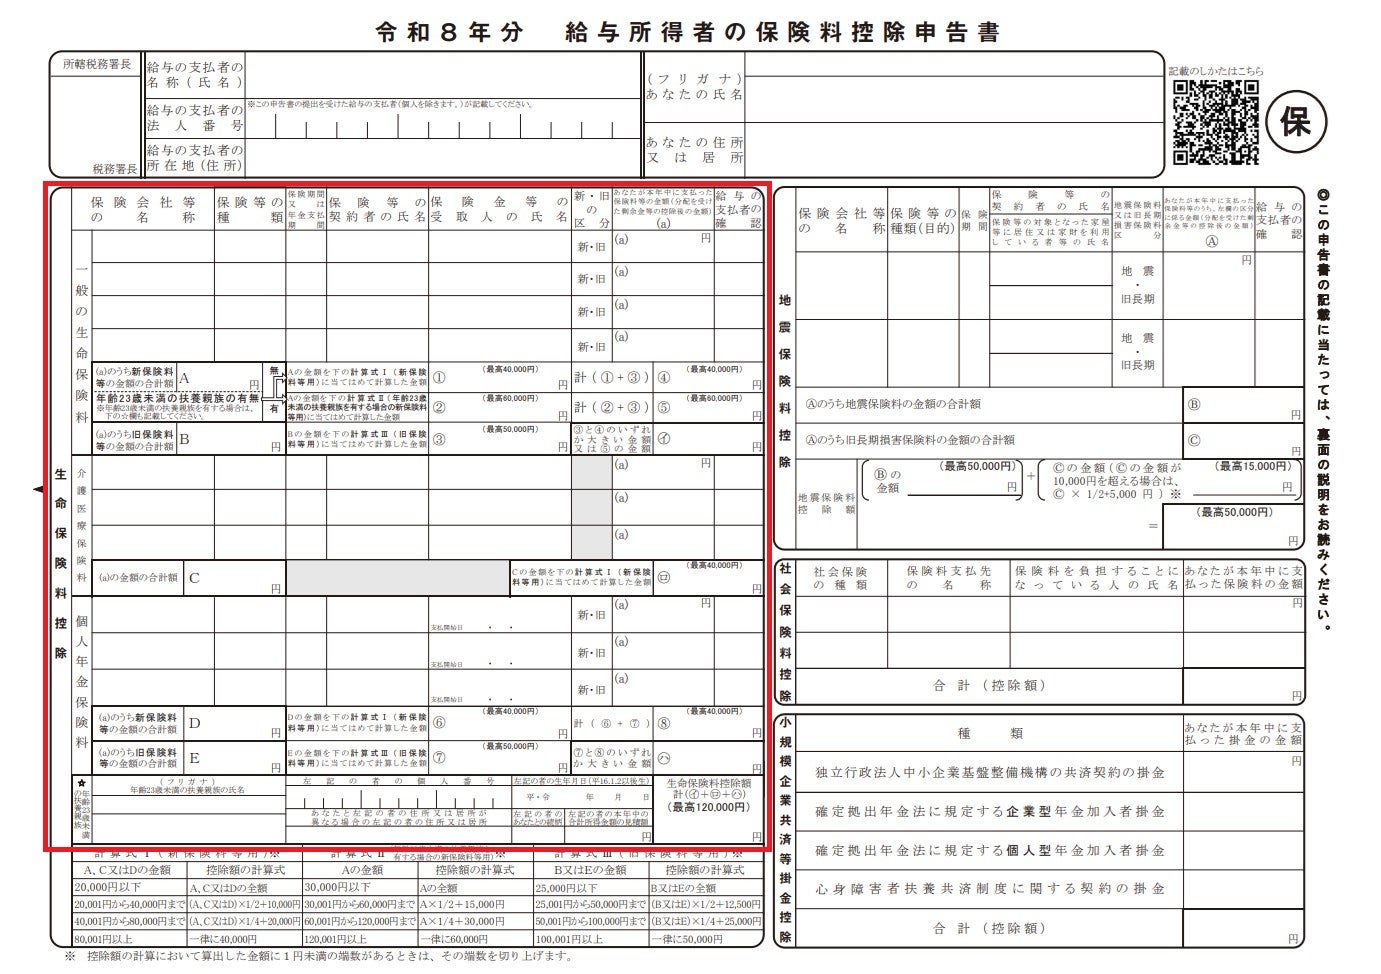
出典:令和8年分 給与所得者の保険料控除申告書を加工
生命保険料控除を受けるには、保険会社から届いた「保険料控除証明書」をもとに「給与所得者の保険料控除申告書」に必要事項を記載します。申告書を提出する際は、保険料控除証明書を添付します。
詳しい書き方は『《記載例》令和8年分保険料控除申告書』で確認できます。
変更内容に注意して年末調整で正しく申告しよう
画像出典:https://www.photo-ac.com/main/detail/25320679
2026年の年末調整は、基礎控除や給与所得控除の見直しや、扶養親族等の所得要件の改正など、去年に引き続き変更点が多くなっています。内容をよく理解しないまま記入すると、控除の区分を誤って修正や税金の追納が発生する場合もあります。書き方がわからないときは、国税庁の『各種申告書の記載例』で確認しましょう。
なお、近年は年末調整の手続きを電子化している会社も増えています。申告方法は会社によって異なるため、勤務先のマニュアルを確認して正しく手続きをおこないましょう。
著者
阿東いつ子


