


 2026/10/19
ハザードマップはどこを見る?水害・土砂災害リスクを考える物件選び【2026年版】
著者
町田 要
画像出典:https://pixta.jp/photo/142468808
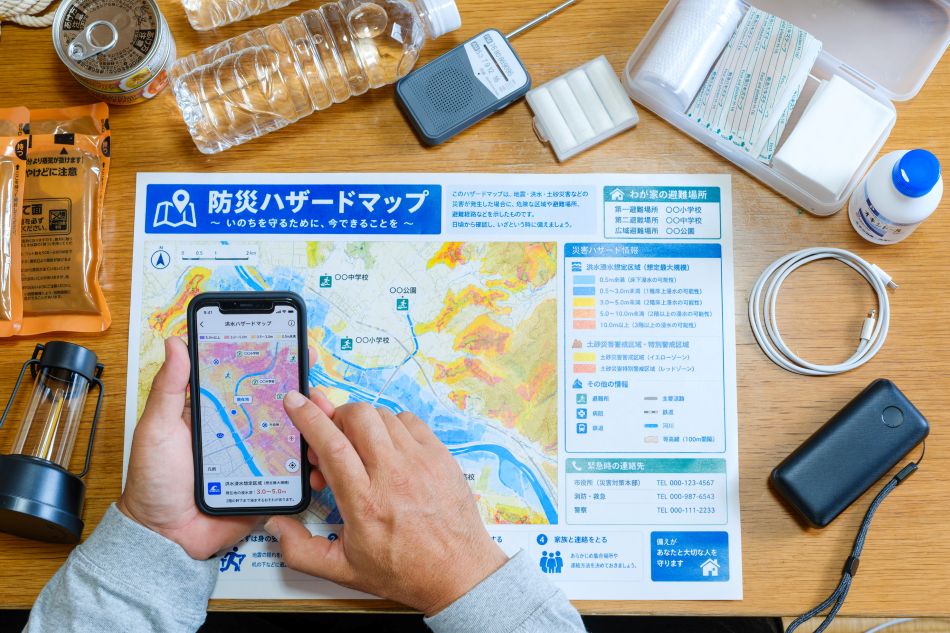
この記事では、ハザードマップの基本的な見方と物件探しでのチェックポイント、災害リスクが家計に与える影響までをわかりやすく解説します。
#自然災害 #ハザードマップ #物件
豪雨は「どこでも起こる」時代に
2026年8月13日から14日にかけて、線状降水帯の発生により千葉県内の広い範囲に大雨特別警報や土砂災害に関する警戒情報が発表され、避難指示の対象者は一時40万人を超えました。(令和8年8月千葉豪雨)。
こうした激しい雨は、長期的にも増えています。気象庁によると、全国のアメダスで観測された1時間降水量50mm以上の「滝のように降る雨」の年間発生回数は、1976~1985年の平均約226回に対し、2015~2024年は平均約334回と約1.5倍に増加しました(出典:気象庁「日本の気候変動2025」)。「川から離れているから大丈夫」とは言い切れない時代だからこそ、住まい選びの段階でリスクを意識しておくことが大切です。
ハザードマップで確認したい4つの災害リスク
https://www.photo-ac.com/main/detail/35050814
国土交通省の「ハザードマップポータルサイト」にある「重ねるハザードマップ」では、住所を入力するだけで、その場所の災害リスクを地図上に重ねて表示できます。物件探しでは、主に次の4つを確認しましょう。
- 洪水:川の堤防が決壊・氾濫した場合の浸水範囲と深さ
- 内水(ないすい):下水道や側溝が雨を処理しきれずあふれる浸水。川から離れた市街地でも起こる
- 土砂災害:がけ崩れや土石流の警戒区域(イエローゾーン)・特別警戒区域(レッドゾーン)
- 高潮:台風などで海面が上昇した場合の浸水。沿岸部の物件で要確認
浸水のリスクは「色の濃さ=想定される浸水深」で表されます。目安は次のとおりです。
| 浸水深の目安 | 想定される状況 |
|---|---|
| 0.5m未満 | 大人のひざ下程度。床下浸水や道路冠水などのおそれ |
| 0.5~3.0m | 1階の床上に浸水。避難が必要なレベル |
| 3.0m以上 | 1階が水没し、2階以上まで水が達するおそれ |
出典:国土交通省ハザードマップポータルサイトをもとに作成
浸水深が3.0m以上の場所では、2階に逃げても安全とは限りません。また、川沿いの「家屋倒壊等氾濫想定区域」に指定されている場所は、建物そのものが流失・倒壊するおそれがあるとされる区域です。
色が塗られていない場所でも、千葉豪雨の例のように内水などで被害が出ることはあるため、「色がない=絶対に安全」ではない点も覚えておきましょう。なお、同じポータルサイトの「わがまちハザードマップ」からは、各市区町村が作成した地域版のハザードマップも閲覧できます。自治体版には避難所や避難時の注意点も掲載されており、紙版は役所などで受け取れます。
物件探しでのチェックポイント
2020年8月から、売買・賃貸ともに契約前の重要事項説明で、水防法に基づく水害ハザードマップを提示し、物件のおおむねの位置を示すことが義務化されています。ただし、不動産会社に義務付けられているのは所在地を示すことが中心で、浸水の可能性や避難方法を詳しく分析してくれるとは限りません。 (出典:国土交通省)。候補を絞り込む早い段階で自分でも確認しておくのがおすすめです。あわせて次の点もチェックしましょう。
- マンションなら住む階だけでなく、電気設備や駐車場が地下にないか(浸水で停電・断水するケースがある)
- 最寄りの避難所と、浸水想定区域を通らずに行ける避難ルート
- 過去にその土地でどんな災害があったか(自治体が公表する浸水実績図や災害履歴、古地図なども参考にする )
なお、災害リスクの確認は購入時だけでなく賃貸でも大切です。建物の修繕は大家さんの負担でも、家具や家電といった家財の被害は自分の負担になるためです。浸水リスクのある物件に住むなら、家財向けの火災保険で水災補償を付けるかどうかも検討しましょう。
災害リスクは保険料や資産価値にも影響する
画像出典:https://www.photo-ac.com/main/detail/35235728
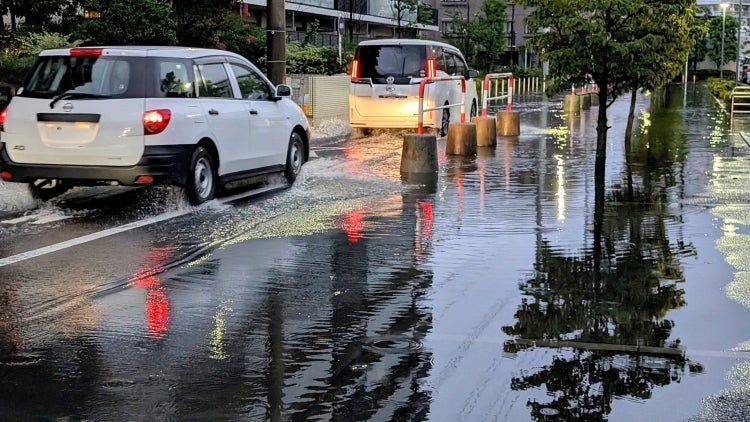
災害リスクは、安全面だけでなくお金の面にも影響します。2024年10月以降、火災保険の水災補償に適用される参考純率は、市区町村ごとの水災リスクに応じて1等地から5等地までの5区分に細分化されました。損害保険料率算出機構によると、水災料率部分では最も高い区分と低い区分の間に約1.2倍の差があります。実際の保険料は保険会社や建物の構造、所在地などによって異なるもののリスクの高い地域では、保険の更新を重ねるたびに家計への負担が続く可能性があります。 (出典:損害保険料率算出機構)
また、住宅ローンを組んで購入したマイホームが被災すれば、住めなくなってもローンの返済は残ります。将来売却する場合も、災害リスクの高さが買い手に敬遠され、希望する価格で売りにくくなる可能性は否定できません。相場より安い物件には、災害リスクが価格に織り込まれているケースもあります。物件価格だけでなく、保険料や資産価値まで含めた「総コスト」で判断することが、後悔しない物件選びにつながります。
まとめ:物件情報とハザードマップはセットで見よう
激しい雨が増えるなか、災害リスクの確認は物件選びの必須項目になりつつあります。気になる物件が見つかったら、ハザードマップポータルサイトで洪水・内水・土砂災害・高潮のリスクを重ねて確認し、避難のしやすさや保険料への影響まで含めて比較検討しましょう。「安いから」だけで決めず、リスクを知ったうえで納得して選ぶことが、将来の家計と家族を守ることにつながります。
著者
町田 要


