


 2026/10/30
自然災害に備えるなら火災保険?地震保険?保障の対象を解説
著者
阿東いつ子
画像出典:https://pixta.jp/photo/125648037
自然災害に対応した保険には「火災保険」と「地震保険」があります。この記事では、それぞれの保険の補償範囲のほか、自動車の保険や国の支援制度についても解説します。
#自然災害 #保険 #保障
火災保険と地震保険の補償範囲
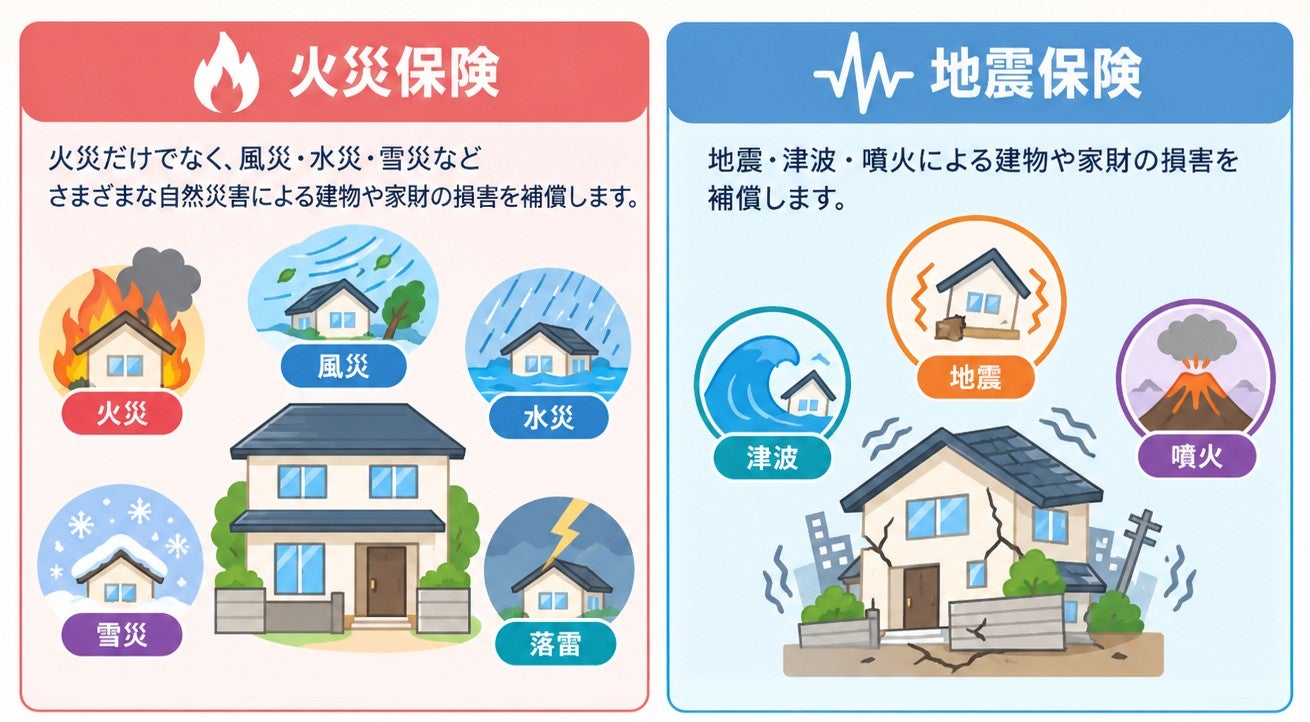
火災保険と聞くと「火災に対して補償される」というイメージがありますが、実は台風や落雷など幅広い災害に対応しています。
一方の地震保険は火災保険にプラスで加入する保険で、地震や火山の噴火、津波に対応しています。
それぞれの保険について詳しく見ていきましょう。
火災保険の補償範囲は加入するプランで異なる
火災保険は、火災だけでなく、風災や水災などによる住宅や家財の損害にも備えられる保険です。補償の対象は「建物」と「家財」に分かれており、どちらか一方だけの加入もできます。
補償範囲はプランによって異なりますが、例えば次のような被害が対象となります。
| 災害の種類 | 対象となる被害の例 | |
|---|---|---|
| 建物 | 家財 | |
| 火災、落雷、爆発など | 隣家の火災が自宅に延焼した | 落雷でパソコンが壊れた |
| 風災、雹災、雪災 | 台風で屋根が壊れた | 台風で窓ガラスが割れ、雨が吹き込んで家財が壊れた |
| 水災(洪水、高潮、土砂崩れなど) | 大雨で床上浸水し、畳の交換が必要になった | 大雨による床上浸水で冷蔵庫が壊れた |
このほか、災害による損害だけでなく漏水や盗難、自動車の飛び込みによる損害が対象となったり、個人賠償責任特約が付いている場合もあります。
ただし、地震や噴火が原因の火災や損壊、津波などは火災保険の対象外のため、地震保険で備える必要があります。
地震保険の補償内容は各社共通
地震保険は、地震や噴火とそれに伴う津波などの被害に対応する保険です。地震保険単体では加入できず、必ず火災保険にプラスで契約します。
国と民間の保険会社が共同で運営している保険のため、補償内容や保険料は基本的に各社とも同じ内容です。
| 災害の種類 | 対象となる被害の例 | |
|---|---|---|
| 建物 | 家財 | |
| 地震 | 地震により家が倒壊した | 地震による火災で家具や家電が焼失した |
| 火山の噴火 | 噴火による土石流で損壊した | 火山灰などで家財が損壊した |
| 津波 | 津波で住宅が流失した | 津波で家財が流失した |
保険金額は火災保険の30%~50%の範囲で設定できますが、上限は建物が5,000万円、家財が1,000万円です。
自動車の被害に備えるなら車両保険
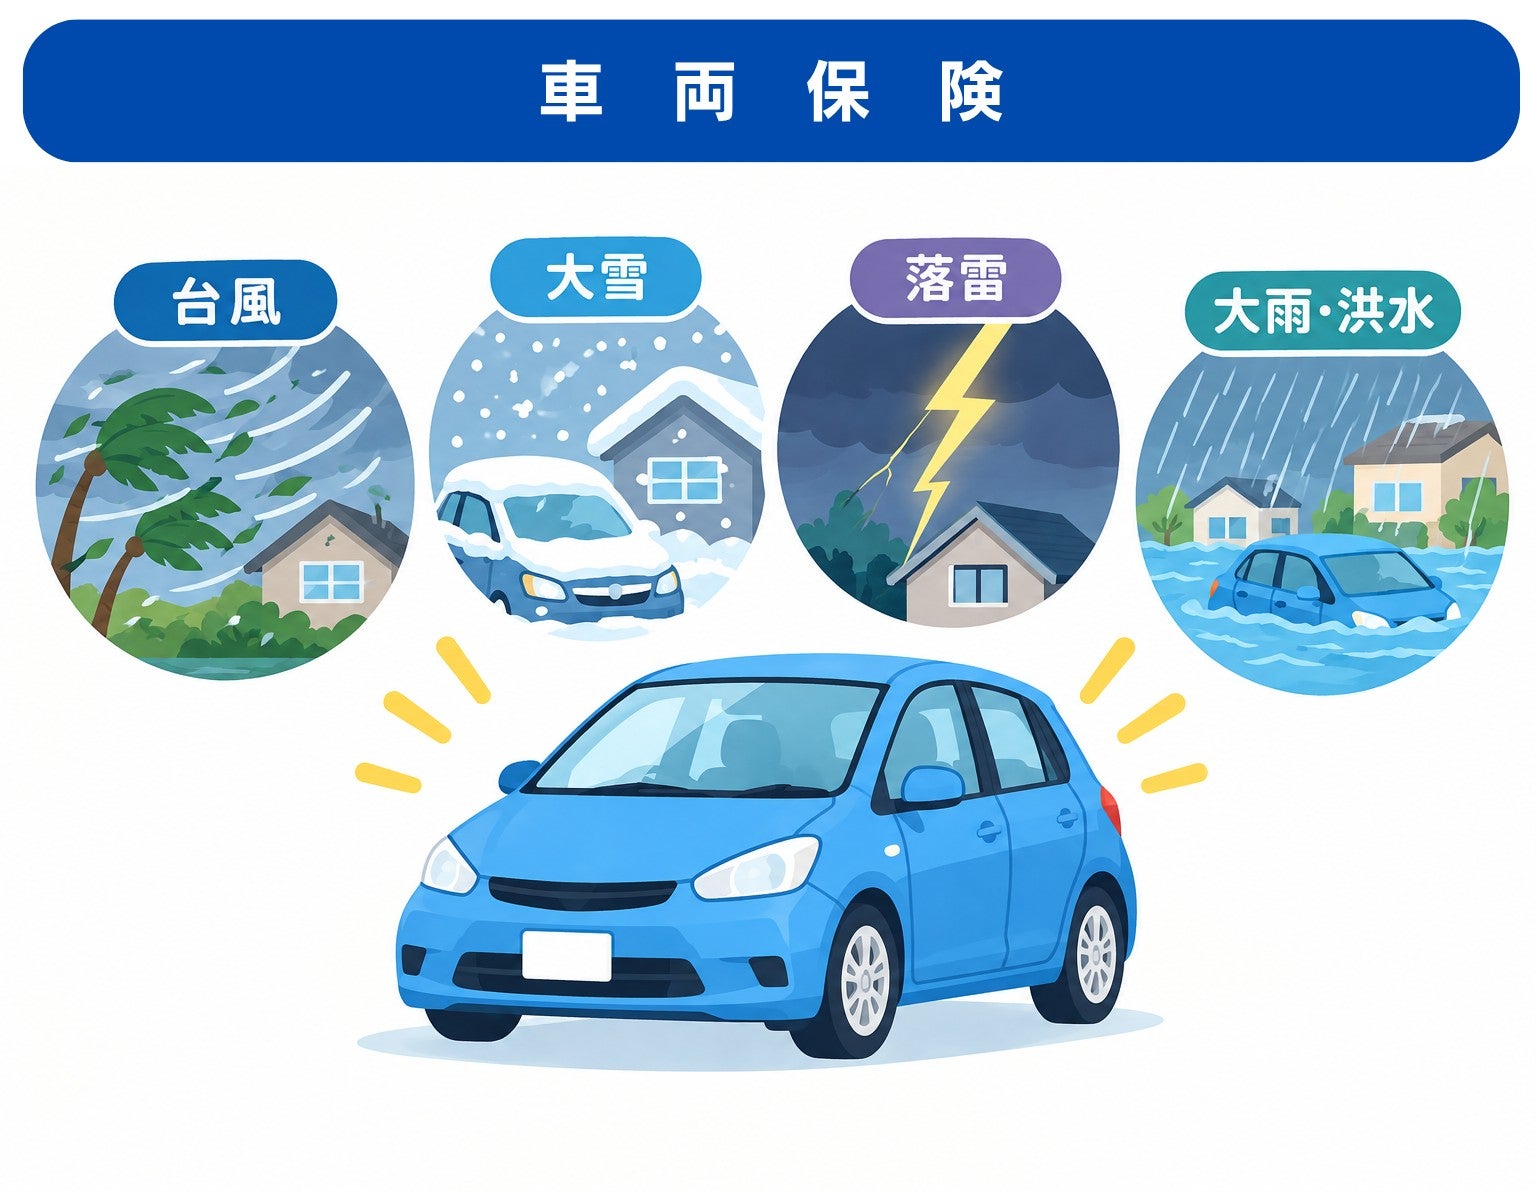
近年は、大雨による自動車の水没被害が増加しています。このような被害には、自動車保険(任意保険)の車両保険で備えられます。
車両保険は、自分の車が受けた損害を補償する保険です。事故や盗難だけでなく、台風や大雪、落雷など、幅広い自然災害による損害にも対応しています。
ただし、地震・噴火・津波による損害は、一部の特約を除き補償対象外です。自然災害に備えるためにも、まずは加入している自動車保険の補償内容を確認しておきましょう。
大規模災害では国の支援制度も利用できる
大規模災害で被害を受けた場合は、住宅の応急修理費用や支援金を受け取れます。
災害救助法による住宅の応急修理
出典:住宅の応急修理|内閣府
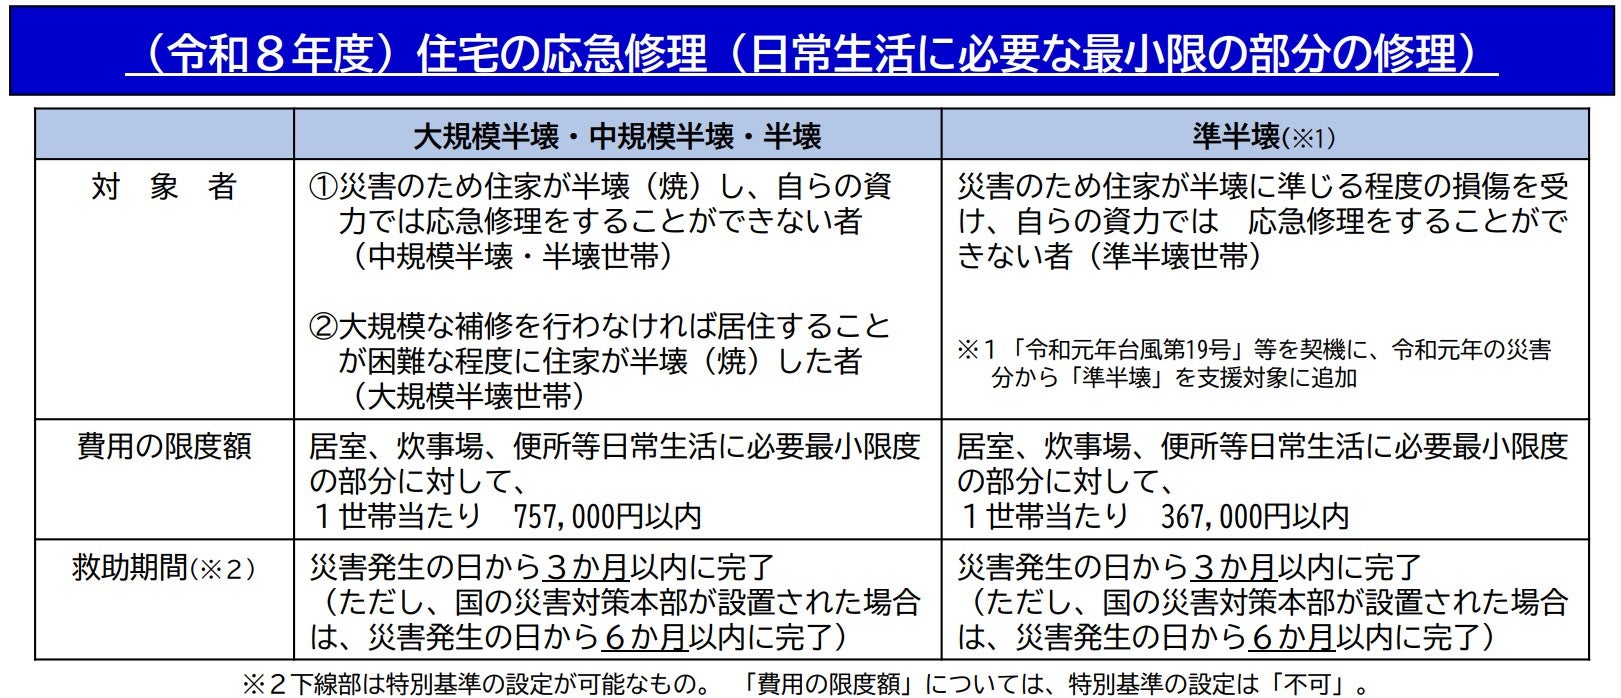
災害救助法が適用される災害では、住宅が半壊した場合などに「住宅の応急修理」を利用して、居室やキッチン、トイレなど日常生活に必要な部分の最小限の修理ができます。
修理は自治体が業者に依頼し、修理費用は市町村から業者に直接支払われます。ただし、修理費用には限度額があり、上限を超えた分は自己負担となります。
被災者生活再建支援法の支援金
地震や台風などの大規模災害で生活に大きな被害を受けた世帯は、被害の程度に応じて最大300万円の支援金を受け取れます。
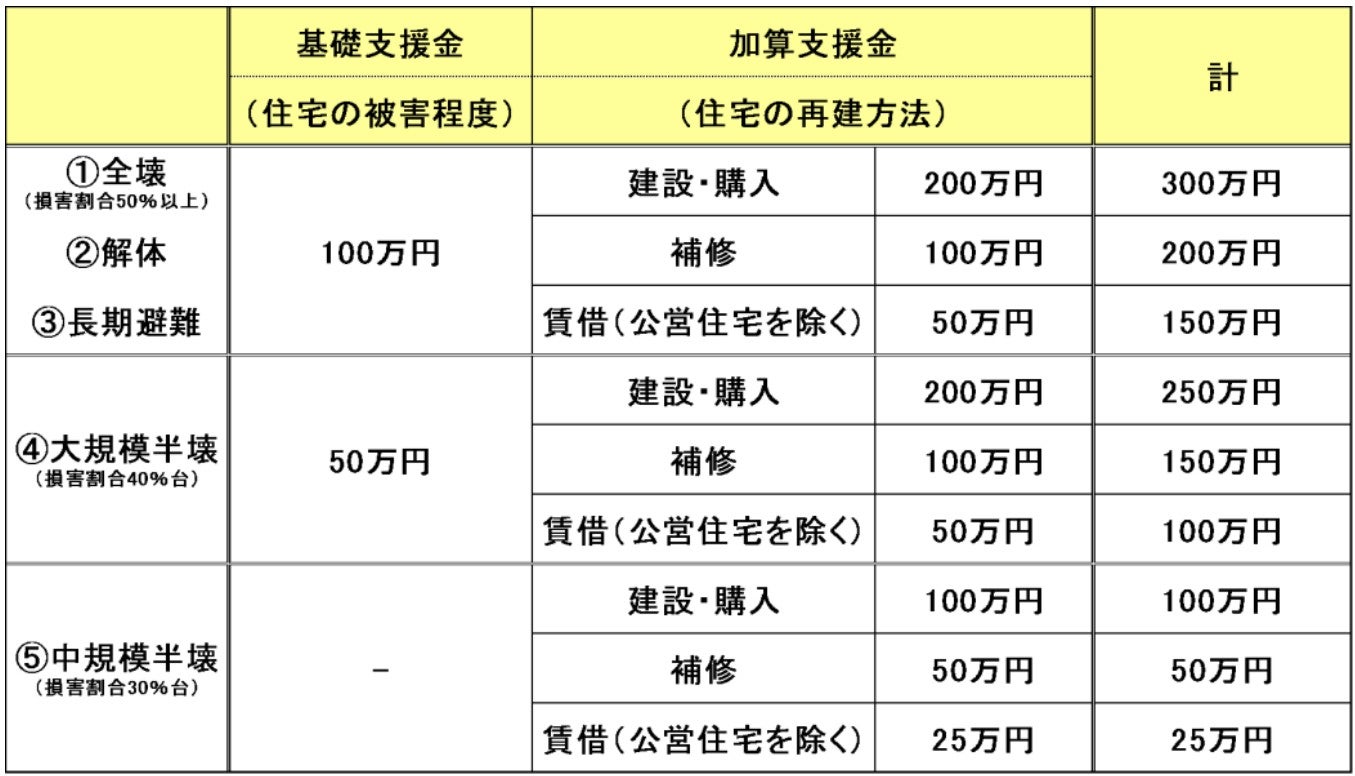
※世帯人数が1人の場合は各該当欄の金額の3/4を支給
出典:被災者支援に関する 各種制度の概要|内閣府
被災者生活再建支援法の支援金を受け取るには、罹災証明書などの必要書類を揃えて市区町村の窓口で申請します。
住宅の応急修理と支援金は併用可能
災害救助法による住宅の応急修理と、被災者生活再建支援法による支援金は、それぞれの条件を満たせば併用できます。
ただし、住宅の応急修理で直せるのは日常生活に必要な最小限の部分で、建て直しが必要なほど被害が大きい場合は対象外です。
また、支援金の受け取りには時間がかかるうえ、住宅の再建に十分な金額とはいえません。災害後の生活再建費用を貯蓄でまかないきれないご家庭は、火災保険や地震保険で備えておくことが大切です。
火災保険と地震保険の注意点
火災保険や地震保険に加入していても、補償内容や保険金の請求方法まで把握していないケースがあります。注意しておきたい点を確認し、この機会に加入している保険の内容を見直してみましょう。
プランによって補償内容が異なる
火災保険は、加入するプランによって補償内容が異なります。建物だけでなく家財も補償の対象になっているかなど、契約内容を確認しておきましょう。
また、火災保険に加入していても水災の補償がついていなかったり、地震保険に加入していない場合もあります。国土地理院のハザードマップなどを参考に、自宅周辺で想定される災害を確認して、必要に応じて保険の内容を見直しましょう。
連絡せずに修理すると保険金が支払われないことも
火災や台風などによる被害を受けた場合、保険会社への連絡なしに修理すると状況を確認できず、保険金が支払われない場合があります。
まずは被害状況を写真などに残したうえで、保険会社に対応方法を確認しましょう。
自然災害への備えとして保険内容も見直そう
画像出典:https://www.photo-ac.com/main/detail/34615312
災害に備えるには、食品や飲料水などの備蓄や避難場所の確認だけでなく、被災後の生活を支える備えも大切です。火災保険や地震保険の補償内容を確認し、自宅周辺で想定される災害に対応できているか見直しておきましょう。
関連記事:9月は防災シーズン!火災・地震保険の見直しポイントと節約額を解説
関連記事:ハザードマップ、どこを見る?水害・土砂災害リスクから考える「後悔しない物件選び」【2026年版】
本記事にはPontaチャンスはございません。Pontaチャンス記事一覧はこちらになります。
著者
阿東いつ子


