


 2026/09/28
銀行預金に利子が付くのはなぜ?複利の効果も解説

著者
阿東いつ子
画像出典:https://www.photo-ac.com/main/detail/23116373
この記事では、銀行預金の仕組みや複利の効果をやさしく解説します。お子さまの金融教育にもぜひお役立てください。
#銀行 #預金 #利子
銀行にお金を預けると増えるのはなぜ?
画像出典:https://pixta.jp/photo/114946737
お金を手元に置いておいても増えることはありませんが、銀行に預けておくと「利子」がついて少しずつ増えていきます。
例えば、2026年8月時点の大手銀行の普通預金金利は年0.4%程度です。100万円を1年間預けると4,000円の利子がつきます。(実際には税金が20.315%差し引かれるため、受け取れるのは約3,187円です)
では、なぜ銀行に預けておくとお金が増えるのでしょうか。
それは、銀行がお金を預かるだけでなく、貸し出す役割も担っているからです。
銀行は預かったお金を貸して利益を得ている
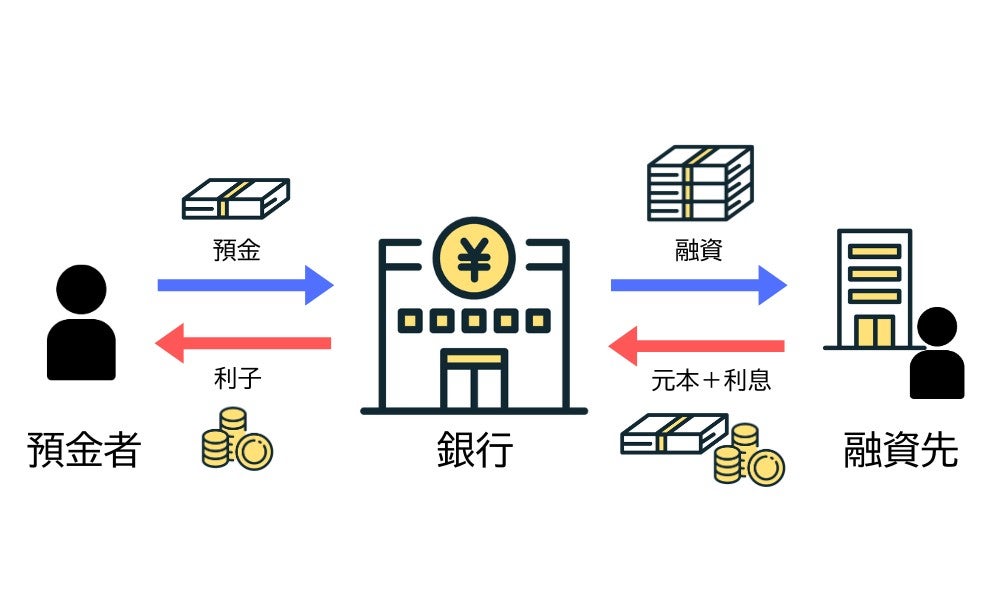
銀行は、預かったお金をそのまま保管しているわけではありません。個人が住宅ローンを利用したり、企業が事業資金を借りたりするときに、そのお金を貸し出しています。借りた人や企業は、借りたお金に利息を上乗せして返済します。
例えば、2026年8月の大手銀行の普通預金金利が年0.4%程度なのに対し、住宅ローンの変動金利は最も低い場合で1%前後です。マイカーローンや事業資金などの用途では、さらに高い金利が適用されます。
このように、銀行は預金者から預かったお金を、より高い金利で貸し出すことで利益を得ています。そして、その利益の一部が利子として預金者に支払われます。
普通預金と定期預金の違い
預金には、大きく分けて「普通預金」と「定期預金」があります。
普通預金は、必要なときに自由にお金を出し入れできる預金です。ATMで現金を引き出したり、公共料金の引き落としなどにも利用できます。
一方、定期預金は、「1年」「3年」など期間を決めて預ける預金です。原則として預けたときに決めた期限(満期)まで引き出せない代わりに、普通預金より金利が高いことが多いです。
普通預金と定期預金の金利はどれくらい違う?
例えば三菱UFJ銀行の場合、2026年8月現在の普通預金金利は年0.4%です。一方、スーパー定期預金には次の金利が適用されます。
| 預入期間 | 金利 |
|---|---|
| 1ヵ月 | 年0.500% |
| 2ヵ月 | 年0.500% |
| 3ヵ月 | 年0.500% |
| 6ヵ月 | 年0.500% |
| 1年 | 年0.500% |
| 2年 | 年0.650% |
| 3年 | 年0.800% |
| 4年 | 年0.900% |
| 5年 | 年1.000% |
| 6年 | 年1.050% |
| 7年 | 年1.100% |
| 8年 | 年1.100% |
| 9年 | 年1.100% |
| 10年 | 年1.250% |
預ける期間が長いほど銀行は資金を長期間利用できるため、企業や個人への貸し出しなどの計画を立てやすくなります。そのため、一般的に預入期間が長いほど金利も高く設定されています。
定期預金の満期時の取り扱いは3種類ある
定期預金が満期になったときの取り扱い方法は、「元利継続」「元金継続」「自動解約」の3種類があります。
- 元利継続:最初に預けた元本と満期時に受け取った利子を合わせた金額を、そのまま同じ期間の定期預金として預け直す
- 元金継続:最初に預けた元本だけを同じ期間の定期預金として預け直し、利子は普通預金に入金される
- 自動解約:満期になると元本と利子が普通預金に入金され、定期預金は終了する
これらは定期預金預入時に選べるほか、多くの銀行では満期日の前日まで変更できます。
利子の付き方には「単利」と「複利」がある
利子の付き方には「単利」と「複利」があり、長期間預けることでその差は大きくなります。
年利1%で100万円を単利と複利でそれぞれ5年間預けた場合、受け取れる金額はどれくらい違うのでしょうか。利子は1年ごとに付くものとし、税金は考慮せずに計算してみます。
単利は元本にのみ利子が付く
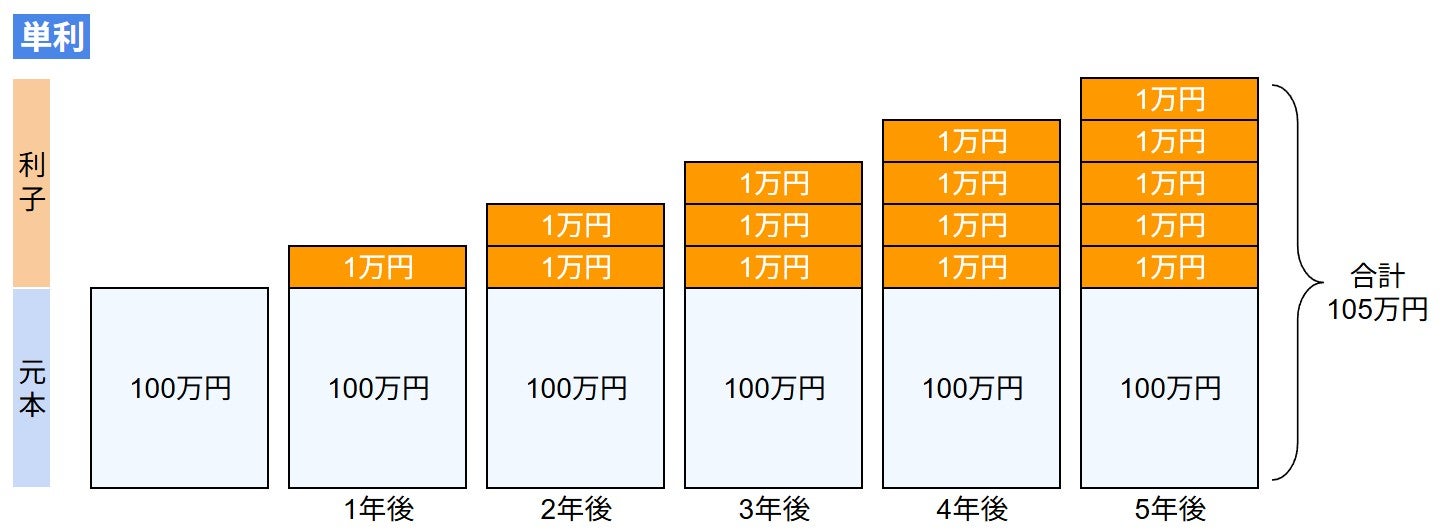
※利子は税引前
単利とは、最初に預けたお金(元本)にだけ利子が付く仕組みです。
例えば、100万円を年利1%で預けた場合、1年後に付く利子は100万円×1%=1万円です。その後も、2年後、3年後、4年後、5年後と、毎年100万円に対して1万円ずつ利子が付き、5年では1万円×5年=5万円になります。
その結果、5年後の合計額は元本100万円+利子5万円=105万円になります。
複利は利子にも利子が付く
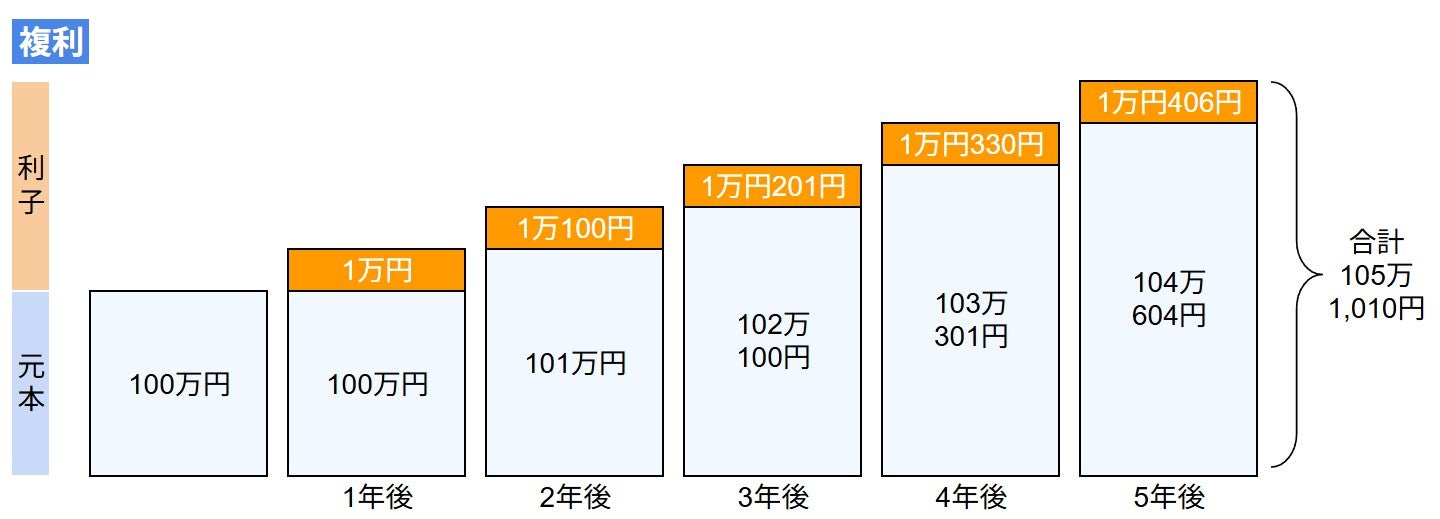
※利子は税引前
複利とは、増えた利子にも利子が付く仕組みです。
例えば、100万円を年利1%で預けた場合、1年後に1万円の利子が付きます。2年後は、元本100万円と1年目に付いた利子1万円を合わせた101万円に対して1%の利子が付くため、元本と利子の合計は102万100円になります。
その後も、元本と利子を合わせた金額に対して利子が付きます。その結果、5年後の合計は105万1,010円で、単利と比べて1,010円多くなる計算です。
なお、ここでは年に1回利子が付く場合(年複利)で計算していますが、利子が付くタイミングは金融機関や預金の種によって異なります。利子が付く頻度が高いほど複利の効果も大きくなり、お金は増えやすくなります。
利子の仕組みを知ってお金を大きく育てよう
画像出典:https://pixta.jp/photo/118023454
銀行に預けた預金に利子が付くのは、銀行が預かったお金を企業や個人への融資などに活用し、その利益の一部を預金者へ還元しているためです。
利子の付き方には「単利」と「複利」があり、複利では増えた利子にも利子が付くため、長期間預けるほどお金が増えやすくなります。
ここ数年は金利が上昇傾向で、普通預金や定期預金の金利も徐々に引き上げられています。また、預け先や預け方によって受け取れる利子は変わります。
普段利用している銀行の金利を確認したり、使う予定のないお金は定期預金への預け入れも検討してみましょう。
関連記事:定期預金金利が上昇中!預け替えのタイミングは今?
関連記事:【はじめての金融教育】お金ってなに?お金の役割と仕組み

著者
阿東いつ子


